“Sofremos muito com o pouco que nos falta e gozamos pouco o muito que temos.” - Shakespeare.
Acho que a resposta óbvia é que se fosse fácil não haveria pessoas trabalhando em empregos merda para ganhar pouco. Mas vamos tentar entrar nas minúcias.
Propósito
A primeira e talvez maior barreira é querer isso. Com querer de verdade eu digo pagar o preço, que é economizar pelo menos 30% do seu salário liquido. Esqueça aquela recomendação de poupar 10% do salário, isso vale para quem não quer se aposentar antecipadamente. No geral as pessoas não querem economizar nada: ganha 2000, gasta 2000; passa a ganhar 10000, passa a gastar 10000 (as vezes passa a gastar 12000).
Disciplina
As vezes a pessoa passou pela primeira barreira que é querer e entender o que deve ser feito, mas não tem a disciplina / resiliência para colocar o plano em prática. Note que a não ser que você ganhe um salário excepcional e poupe 90% dele, aposentar-se antecipadamente vai levar tempo, mais de 10 anos, tipicamente entre 15 e 25 anos. Ou seja, você tem que querer uma coisa que já é antinatural aos humanos e tem que continuar querendo por longos anos. Não se engane, é necessário uma vontade de ferro para fazer acontecer.
Nível de renda
Então a pessoa quer e tem a disciplina para fazer, ela ainda pode parar na terceira barreira. Aposentar-se antecipadamente é um sonho de classe média alta para cima, o motivo é obvio, como o plano demanda economizar uma alta porcentagem da renda, se a sua renda for baixa, pode não sobrar uma quantidade de dinheiro para que você viva com um mínimo de conforto, o que diminui as chances de você ter a disciplina de fazer isso por anos. A verdade nua e crua é que quanto mais você ganha, mais fácil é seguir o plano de aposentar-se antecipadamente.
As pessoas tendem a colocar uma importância muito alta nos investimentos e eles realmente tem a sua importância, pois é impossível viver de renda sem investir. Mas se você não tem a renda necessária, os investimentos são inúteis. Lamento dizer, mas economizando R$300 por mês não é possível alcançar a aposentadoria antecipada, essa nível de aporte leva você a acumular R$300k em 35 anos. Vai estar melhor do que o brasileiro médio que além de ganhar pouco vive endividado, mas para aposentadoria antecipada não serve. Importante encarar a verdade, se você não ganha o suficiente, pare de perder tempo com investimentos e comece a se preocupar em ganhar mais.
Abrir mão de um ótimo salário
Se você passou pelos três barreiras anteriores então ganha um bom salário e poupa uma parcela significativa dele, é seguro afirmar que você tem uma carreira bem-sucedida. Assim se aposentar antecipadamente é frequentemente abrir mão dos anos em que você ganharia mais dinheiro com o trabalho e abrir mão dos anos em que os juros compostos fariam a maior parte da sua mágica. Eu levei 10 anos para acumular o primeiro milhão, 5 anos para acumular o segundo, levaria uns 3 para acumular o terceiro e assim por diante; é seguro dizer que se eu estivesse disposto a trabalhar mais 10 anos chegaria um momento que eu acumularia um milhão por ano e estaria com um patrimônio de 7 milhões. Tentador não? Aposentar-se antecipadamente é dizer em algum momento que o tempo é mais importante que o dinheiro. Por essa barreira eu ainda tenho que passar, você abriria mão de ter 7 milhões em 10 anos para ter 2,5 milhões em 2 anos?
Resumo
Como são várias e difíceis barreiras não é de se admirar que o FIRE (Financial Independence, Retire Early) seja um nicho tão pequeno. Arrisco a dizer que para a maioria das pessoas de fora da bolha nós parecemos loucos, afinal quem viveria com 5000 por mês, ganhando 10000?
Assim esse caminho é em geral solitário, comentar sobre isso com quem não tem esse propósito é pedir para ser tachado de louco, ou dizerem que você não está “aproveitando a vida”, ou ainda pior, corre o risco de virar caixa eletrônico dos outros, pois se você não está gastando loucamente o seu dinheiro é porque “não está precisando”.
Dinheiro é uma coisa estranha, mexe muito com o emocional e com o ego das pessoas, a coisa mais fácil que tem é as pessoas considerarem o seu dinheiro como delas, ainda mais se elas acharem que você consegui o dinheiro por “sorte” e que “não precisa”. E elas vão se ressentir quando você negar o acesso ao dinheiro “delas”.
Mas isso é eu, que nunca conto o quanto ganho para ninguém e menos ainda quanto tenho de patrimônio, e vocês como lidam com esses assuntos?
Patrimônio de OUT/23
Patrimônio = R$ 1’538’967,16
Aporte = R$ 7’672,13 (0,50% patrimônio)
Rentabilidade = 0,23%
Inflação = 0,35%
CDI = 1,00%
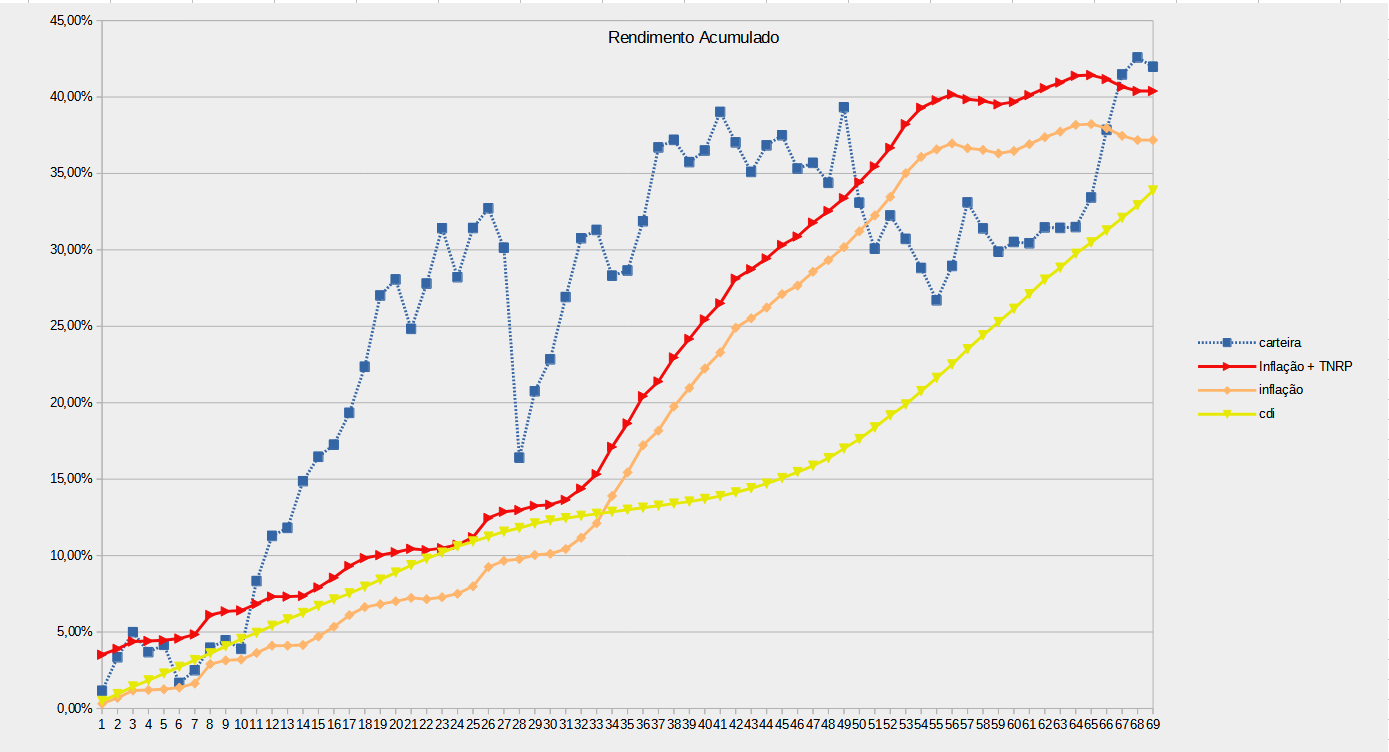
Rentabilidade acumulada desde dez 2017 = 40,68%
Inflação acumulada = 37,49%
CDI livre de IR acumulado = 35,56%
Investimentos patinando novamente, FII tombando, bolsa Brasil tombando, bolsa exterior tombando, por incrível que pareça o que salvou minha carteira de ficar negativa foi o bitcoin.

Ad augusta, per angusta.